Domain narkotika.de kaufen?
Wir ziehen mit dem Projekt
narkotika.de um.
Sind Sie am Kauf der Domain
narkotika.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain narkotika.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
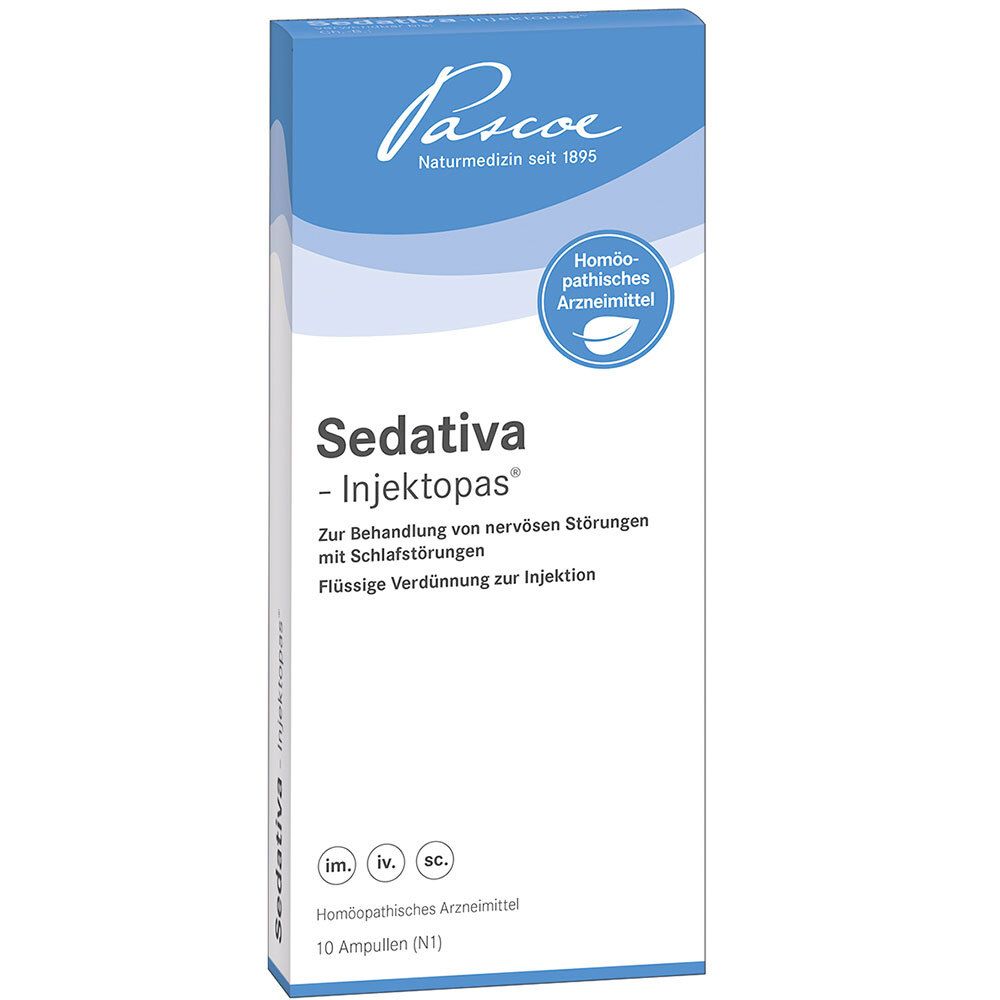
SEDATIVA-Injektopas Injektionslösung 10x2 mlSEDATIVA-Injektopas ist eine flüssige Verdünnung zur Injektion. Homöopathisches Arzneimittel bei nervösen Erkrankungen. Zur Anwendung bei Erwachsenen und Kindern ab 12 Jahren. Anwendungszweck Die Anwendungsgebiete leiten sich von den homöopathischen Arzneimittelbildern ab. Dazu gehören: Nervöse Störungen mit Schlafstörungen. Zusammensetzung: Wirkstoffe Pro Ampulle(2 ml) Avena sativa 4,0 mg Valeriana Dil. D4 1,4 mg Ignatia Dil. D4 1,0 mg Tarantula Dil. D4 1,6 mg Veratrum Dil. D4 1,4 mg Laktosefrei Dosierung: Erwachsene und Kinder ab 12 Jahren 1 bis 2-mal wöchentlich 2 ml intramuskulär, subcutan oder intravenös injizieren. Führen Sie mit Injektionen keine Selbstbehandlung durch. Die Injektionstherapie sollte von einem Arzt oder Heilpraktiker verabreicht werden.19,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pascoe SEDATIVA-Injektopas Injektionslösung 10x2 mlSEDATIVA-Injektopas® ist eine flüssige Verdünnung zur Injektion. Homöopathisches Arzneimittel bei nervösen Erkrankungen. Zur Anwendung bei Erwachsenen und Kindern ab 12 Jahren. Anwendungszweck Die Anwendungsgebiete leiten sich von den homöopathischen Arzneimittelbildern ab. Dazu gehören: Nervöse Störungen mit Schlafstörungen. Zusammensetzung: Wirkstoffe Pro Ampulle(2 ml) Avena sativa 4,0 mg Valeriana Dil. D4 1,4 mg Ignatia Dil. D4 1,0 mg Tarantula Dil. D4 1,6 mg Veratrum Dil. D4 1,4 mg Laktosefrei Dosierung: Erwachsene und Kinder ab 12 Jahren 1 bis 2-mal wöchentlich 2 ml intramuskulär, subcutan oder intravenös injizieren. Führen Sie mit Injektionen keine Selbstbehandlung durch. Die Injektionstherapie sollte von einem Arzt oder Heilpraktiker verabreicht werden.20,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pascoe pharmazeutische Präparate GmbH Sedativa-injektopas Injektionslösung 11127904Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Sedativa-injektopas Injektionslösung sind apothekenpflichtig und können in Ihrer Versandapotheke apodiscounter erworben werden.14,91 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Sedativa-injektopas InjektionslösungZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Sedativa-injektopas Injektionslösung sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.16,16 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
SEDATIVA-Injektopas Injektionslösung 10x2 mlSEDATIVA-Injektopas ist eine flüssige Verdünnung zur Injektion. Homöopathisches Arzneimittel bei nervösen Erkrankungen. Zur Anwendung bei Erwachsenen und Kindern ab 12 Jahren. Anwendungszweck Die Anwendungsgebiete leiten sich von den homöopathischen Arzneimittelbildern ab. Dazu gehören: Nervöse Störungen mit Schlafstörungen. Zusammensetzung: Wirkstoffe Pro Ampulle(2 ml) Avena sativa 4,0 mg Valeriana Dil. D4 1,4 mg Ignatia Dil. D4 1,0 mg Tarantula Dil. D4 1,6 mg Veratrum Dil. D4 1,4 mg Laktosefrei Dosierung: Erwachsene und Kinder ab 12 Jahren 1 bis 2-mal wöchentlich 2 ml intramuskulär, subcutan oder intravenös injizieren. Führen Sie mit Injektionen keine Selbstbehandlung durch. Die Injektionstherapie sollte von einem Arzt oder Heilpraktiker verabreicht werden.19,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pascoe SEDATIVA-Injektopas Injektionslösung 10x2 mlSEDATIVA-Injektopas® ist eine flüssige Verdünnung zur Injektion. Homöopathisches Arzneimittel bei nervösen Erkrankungen. Zur Anwendung bei Erwachsenen und Kindern ab 12 Jahren. Anwendungszweck Die Anwendungsgebiete leiten sich von den homöopathischen Arzneimittelbildern ab. Dazu gehören: Nervöse Störungen mit Schlafstörungen. Zusammensetzung: Wirkstoffe Pro Ampulle(2 ml) Avena sativa 4,0 mg Valeriana Dil. D4 1,4 mg Ignatia Dil. D4 1,0 mg Tarantula Dil. D4 1,6 mg Veratrum Dil. D4 1,4 mg Laktosefrei Dosierung: Erwachsene und Kinder ab 12 Jahren 1 bis 2-mal wöchentlich 2 ml intramuskulär, subcutan oder intravenös injizieren. Führen Sie mit Injektionen keine Selbstbehandlung durch. Die Injektionstherapie sollte von einem Arzt oder Heilpraktiker verabreicht werden.20,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Pascoe pharmazeutische Präparate GmbH Sedativa-injektopas Injektionslösung 11127904Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Sedativa-injektopas Injektionslösung sind apothekenpflichtig und können in Ihrer Versandapotheke apodiscounter erworben werden.14,91 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Betäubungsmittel in der Apotheke, Fachbücher von Kerstin SchackDie Pharmakotherapie mit Betäubungsmitteln ist zu einer gängigen Praxis geworden, einschliesslich der Verwendung von Cannabis. Dennoch zieht die Vorlage eines Rezepts für Betäubungsmittel in Apotheken weiterhin erhöhte Aufmerksamkeit auf sich, da besondere Anforderungen und Dokumentationspflichten beim Kauf, der Lagerung und der Abgabe dieser Substanzen gelten. Dieses Buch bietet einen schnellen Überblick über die wesentlichen Überlegungen, die beachtet werden müssen. Klar formuliert und präsentiert richtet es sich an Apotheker in ihrer Ausbildung, an Berufseinsteiger oder an erfahrene Kollegen, die zuverlässige und praktische Informationen suchen, um ihr Vertrauen im Umgang mit Betäubungsmitteln zu stärken. Das Buch beginnt mit einer Erklärung der Prozesse der Verschreibung und Abgabe, einschliesslich der Vorschriften zur Substitution von Opioidabhängigen und den Regeln, die in der häuslichen und klinischen Versorgung zu beachten sind. Es behandelt auch die gesetzlichen Regelungen für Patienten, die mit ihren Betäubungsmittelmedikamenten ins Ausland reisen möchten. Ein weiteres Kapitel konzentriert sich auf den Erwerb, die Übertragung und die Rückgabe von Betäubungsmitteln. Weitere Themen sind die Vernichtung, Entsorgung, Lagerung, Sicherheit und die Prüfung von Betäubungsmitteln. Abschliessend veranschaulichen Musterrezepte, wie potenzielle Fallstricke schnell erkannt und eine Routine zur Überprüfung von Betäubungsmittelrezepten etabliert werden kann. Die Richtlinie der Bundesapothekerkammer zur Herstellung und Abgabe von Betäubungsmitteln zur Opioid-Substitution sowie Kommentare und verschiedene Arbeitsmittel ergänzen den praktischen Inhalt. Kerstin Schack studierte Pharmazie in Saarbrücken und arbeitete von 1998 bis 2013 in öffentlichen Apotheken. Seit 2003 ist sie als angestellte Apothekerin in Nordrhein-Westfalen tätig und seit 2020 Mitglied des Vorstands des Verbandes der Apotheker in Deutschland. Darüber hinaus ist sie Prüferin im Dritten Abschnitt der Pharmazeutischen Prüfung.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.